- حجم معامله در مقابل تحویل حجم
- تشخیص الگوهای هارمونیک
- 10 راه عالی برای کسب درآمد آنلاین در نیجریه (2023)
- منابع مختلف خطر را توضیح دهید
- مالیات بر معاملات مشتقه
- Binance Futures - تغییر اهرم (پایتون) #6978
- 7 نکته برای کسب و کار موفق
- مکانیسم های عصبی شناختی اساسی در تصمیم گیری مبتنی بر ارزش: از ارزش های اصلی گرفته تا ارزش اقتصادی
- نشانگر MACD برای گزینه های باینری
- تور ERAS TAYLOR SWIFT در مسیر فروش 590 میلیون دلار بلیط. اینجاست که آن پول می رود
آخرین مطالب
امکانات وب


ممکن است خوب درآمد داشته باشید و مرتباً سرمایه گذاری کنید. اما اگر به درستی برنامه ریزی نکنید ، می توانید اهداف خود را از دست بدهید. دریابید که اهداف شما در معرض خطر است و چه کاری می توانید انجام دهید.

Getty Images یک استراتژی بهتر این است که سرمایه گذاری ها را به اهداف خاص نشان دهید و هر هدف را در یک سیلوی مشخص قرار دهید.
Prashant Kumar ، 34 ساله ، می خواهد از نظر مالی در 50 سال آزاد باشد. مهندس نرم افزار مبتنی بر NOIDA در طی 15 سال آینده یک قشر از کرور 7-10 روپیه را هدف قرار می دهد. او به طور منظم در سهام های فردی ، با تمرکز بر رهبران بخش که ترکیب کننده های سازگار خواهند بود. فقط یک درخشش وجود دارد. کومار در به عوض انتظارات 20-25 ٪ از سبد سهام خود را برای دستیابی به هدف خود پخته است. آیا او می تواند از خط پایان عبور کند؟
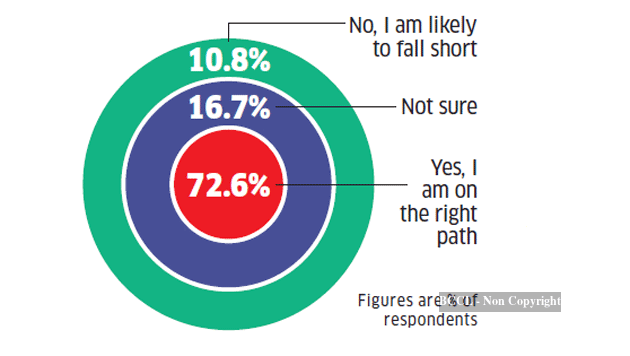
مانند کومار ، بسیاری از ما احساس می کنیم که برنامه های سرمایه گذاری ما مرتب شده است. نزدیک به سه نفر از چهار پاسخ دهنده به یک نظرسنجی آنلاین توسط ET ثروت متقاعد شده اند که می توانند به اهداف مالی بحرانی خود برسند. اما آیا واقعاً در مسیر درست هستید؟بلوک های ساختمانی برنامه ریزی سرمایه گذاری شما ممکن است حاوی پاسخ باشد. در این نسخه ویژه که یازدهمین سالگرد ET Wealth را نشان می دهد ، ما این جنبه را کشف می کنیم.
شما ممکن است حقوق خوبی کسب کنید و حتی در سرمایه گذاری نیز خوب باشید. اما آیا مطمئن هستید که این به تنهایی می تواند به شما در رسیدن به اهداف خود کمک کند؟آیا می توانید مبلغی را که هر ماه قرار داده اید ، شما را به مقصد برساند؟آیا فرضیات صحیح بازده را انجام داده اید و تورم را در تخمین های خود به خود اختصاص داده اید؟آیا تخصیص دارایی شما برای مقاومت در برابر تحولات اقتصادی آماده است؟
چندین متغیر وجود دارد که می توانند بر نتیجه نهایی تأثیر بگذارند. حتی برنامه های بهترین راهپیمایی می توانند ناخوشایند باشند. اما اگر آجیل و پیچ و مهره های مناسب را در رویکرد خود ببندید ، می تواند شما را به هدف نزدیکتر کند. بگذارید کشف کنیم که برخی از شما ممکن است اشتباه کنید و چگونه می توانید در مسیر خود قرار بگیرید.
تأمین بنیادها قبل از ورود به اهداف فردی ، باید اطمینان حاصل کنید که پایه های شما قوی است. یک مرگ به موقع ، یک تصادف بد ، بیماری طولانی یا از دست دادن شغل می تواند برنامه ریزی را خراب کند. دو سال گذشته شواهد کافی در این باره ارائه داده است. سقوط مالی COVID شکنندگی را در امور مالی شخصی ما در معرض دید قرار داده است. اختلال در درآمد ، اهداف ریاضی و اهداف بلندپروازانه را کشف کرده است. برای جلوگیری از چنین شرایطی ، سرمایه گذاری های شما باید در برابر وقایع پیش بینی نشده حلقه شود. این شامل تأمین امنیت خانواده با زندگی کافی و پوشش پزشکی ، جدا از حفظ یک جسد اضطراری است.
مبلغ مورد نیاز برای هر یک با توجه به شرایط شخصی شما متفاوت خواهد بود ، اگرچه برای هر یک قوانین گسترده انگشت شست وجود دارد. به عنوان مثال ، پوشش زندگی باید حداقل 8-10 سال درآمد سالانه باشد. سه نفر از هر پنج پاسخ دهنده در این نظرسنجی ادعا می کنند که پوشش کافی دارند. از رفع مقدار خودسرانه مانند کرور 50 لک یا Rs 1 Rs برای پوشش زندگی خودداری کنید. اطمینان حاصل کنید که کوانتومی از پوشش با درآمد و هزینه های شما مطابقت دارد. اگر بدهی های بلیط بزرگ دارید ، نیازهای پوشش شما بسیار بیشتر خواهد بود. MRIN AGRAWAL ، بنیانگذار و مدیر ، Finsafe هند ، پیشنهاد می کند ، "با یک ماشین حساب با ارزش زندگی انسانی که در درآمد ، هزینه ها ، بدهی ها و سرمایه گذاری شما عوامل دارد ، در مورد نیازهای بیمه عمر خود اصلاح بهتری کنید."
برای تأمین هزینه های بستری ، اطمینان حاصل کنید که حداقل پوشش Mediclaine از حداقل 5 روپیه را دارید. بیش از 70 ٪ از پاسخ دهندگان گفتند که برای این یا مبلغ بالاتری پوشانده شده اند. با این حال ، افراد ساکن در مترو ممکن است به موارد بیشتری احتیاج داشته باشند. مشاوران مالی معتقدند که یک سیاست شناور خانوادگی 15 روپیه در زمان فعلی ایده آل است. برای پایین نگه داشتن هزینه ها ، به دنبال پوشش بالاتر باشید تا هزینه های آن را کم نگه دارید.
یکی دیگر از عناصر مهم بنیاد شما بافر اضطراری است. Tarun Birani ، بنیانگذار و مدیر ، مشاوران سرمایه TBNG ، با داشتن این کوسن می تواند بهترین برنامه ها را خراب کند."هر برنامه ریزی مالی از ایجاد یک جسد اضطراری شروع می شود. اگر این بافر را در جای خود داشته باشید ، کل این روند می تواند بسیار نرم تر پیش برود. "یک صندوق اضطراری ایجاد کنید که می تواند از هزینه های شش ماه آینده مراقبت کند. بیش از 72 ٪ ادعا می کنند که این کوسن مالی را در دست دارند. برخی از کارشناسان می گویند ممکن است بافر اضافی هزینه های 3-6 ماهه ، به ویژه برای افرادی که مشغول مشاغل آسیب پذیر هستند ، لازم باشد.
از نظر مالی برای رویدادهای پیش بینی نشده آماده باشید که کدام یک از موارد زیر را در دست دارید؟
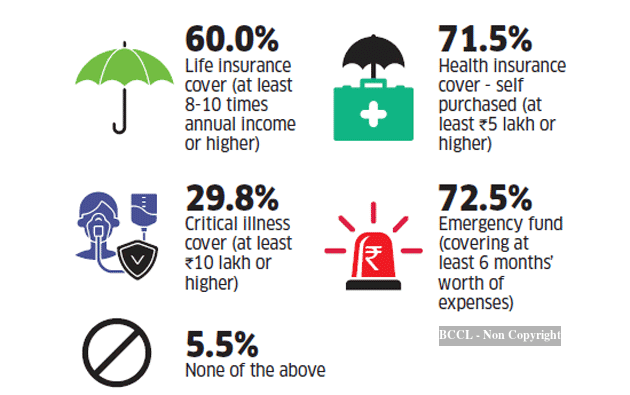
جدا از این موارد ، یک پوشش بیماری بحرانی نیز می تواند بسیار مفید باشد. یک سیاست اساسی بهداشتی بیماریهای ترمینال خاصی را پوشش نمی دهد. داشتن یک بیماری بحرانی از 10-20 لک روپیه ، درمان پرهزینه ای برای چنین بیماری هایی را پوشش می دهد. بیش از 70 ٪ از پاسخ دهندگان بدون این پوشش هستند.
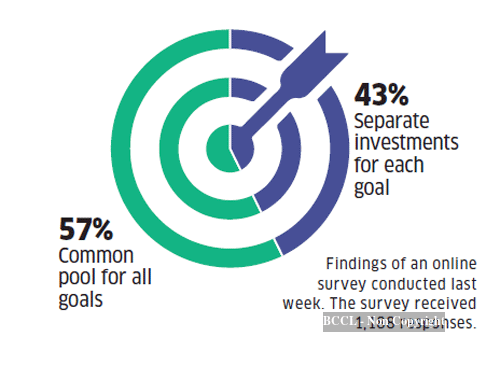
استخر مشترک یا سیلوهای جداگانه؟تاسمایی دیو ، 27 ساله ، نویسنده محتوای مبتنی بر بارودا ، اخیراً سرمایه گذاری را آغاز کرده است و هنوز اهداف خود را کشف نکرده است. در حال حاضر ، او به سادگی هر ماه 60،000-70،000 روپیه را در سهام و بودجه قرار می دهد. مانند دیو ، بسیاری از سرمایه گذاران جوان نسبت به برنامه ریزی برای چه اهدافی مبهم هستند. پس انداز بیش از حد ناچیز است تا سرمایه گذاری های معنی دار را فراهم کند. رویکرد معمول این است که شروع به جمع آوری سرمایه گذاری ها با تمرکز مفرد کنید تا پول تا حد ممکن رشد کند. تمام پس اندازهای انباشته شده - سپرده های ثابت ، صندوق های متقابل ، سهام و غیره - به عنوان یک گلدان بزرگ پولی که از آن می توان به عنوان و در صورت بروز نیاز ، رفتار می شود ، رفتار می شود. اکثریت بزرگی (57 ٪) از پاسخ دهندگان به نظرسنجی ما در این روش به اهداف خود می پردازند. دیو اذعان می کند که با افزایش پس انداز در طول سالها ، یک رویکرد تصفیه شده تر مورد نیاز خواهد بود.
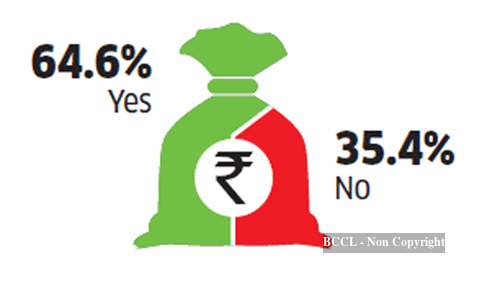
در نظرسنجی ما ، 35 ٪ از پاسخ دهندگان اعتراف می کنند که شماره های خود را به اهداف خود نمی گذارند. با گسترش ، کمتر احتمال دارد که برای دستیابی به آن هدف ، چقدر باید سرمایه گذاری کنید. این امر به طور بالقوه می تواند کمبود زمانی را که زمان فرا می رسد ، بدون توجه به آنچه سرمایه گذاری های شما را بازگرداند ، ایجاد کند. علاوه بر این ، بدون انضباط سرمایه گذاری مبتنی بر هدف ، فرد خطر برداشت بیش از حد وجوه را برای نزدیکترین هدف در نظر می گیرد. این به طور بالقوه می تواند خیلی کمتر برای اهداف آینده باقی بماند. به عنوان مثال ، اگر بیش از حد برای پرداخت هزینه خانه خود بیش از حد پس انداز کنید ، تحصیلات عالی بچه های شما یا بازنشستگی شخصی شما ممکن است به خطر بیفتد. آمول جوشی ، بنیانگذار ، خدمات سرمایه گذاری PlanRupee ، اظهار داشت: "یک جمع مشترک وجوه می تواند احساس کاذب در دسترس بودن پول نقد یکبار مصرف را نسبت به اهدافی که قبل از دیگران قرار گرفته اند ، ایجاد کند. بهتر است سرمایه گذاری جداگانه برای اهداف چگونه برای اهداف مالی مهم برنامه ریزی کرده اید؟
یک استراتژی بهتر این است که سرمایه گذاری ها را به اهداف خاص نشان دهید و هر هدف را در یک سیلوی مجزا قرار دهید. این به معنای لزوماً به معنای نیاز به سرمایه گذاری های مختلف در هر سطل نیست. از همان صندوق های متقابل یا سرمایه گذاری های دیگر می توان برای اهداف مختلف استفاده کرد. فقط ، سرمایه گذاری ها برای اهداف خاص در سطل های مجزا حک شده اند. Prbleen Bajpai ، بنیانگذار و شریک مدیریت ، FinFix Research & Analytics ، می گوید که این مشخصات لازم نیست سفت و سخت باشد. وی گفت: "برخی از همپوشانی در سرمایه گذاری در اهداف خوب است و از طرح ها می توان به صورت متناوب استفاده کرد. اما برچسب زدن هر سرمایه گذاری به یک هدف ضروری برای شفافیت است. "تعیین یک هدف ضروری است آیا شما یک هدف هدف را برای هر هدف تعیین کرده اید؟
ایده اصلی این است که سرمایه گذاری های خود را مشخص کنید. از آنجا که استفاده نهایی تعریف شده است ، می دانید چرا و هر روپیه به کجا می رود. روهیت شاه ، مدیر عامل ، شما را ثروتمند می کند ، اصرار دارد ، "هنگامی که شما در مورد اینکه چرا در وهله اول سرمایه گذاری می کنید ، روشن می شوید ، اجرای این طرح آسان تر است."اگر می دانید که چگونه به یک هدف خاص آسیب می رساند ، احتمالاً با پس انداز خود دست و پنجه نرم می کنید. علاوه بر این ، این به شما کمک می کند تا هزینه های هر هدف را به وضوح تعریف کنید ، و اطمینان حاصل کنید که برای یک هدف خاص و یا بیش از حد دیگر جبران نمی کنید. از همه مهمتر ، این امکان را برای شما فراهم می کند تا پیشرفت را در فواصل منظم نظارت کنید تا بدانید که در کجا ایستاده اید.
بیشتر آنها اطمینان دارند که به اهداف خود رسیده اند ، فکر می کنید سرمایه گذاری و برنامه ریزی شما می تواند به شما در رسیدن به هدف هدفمند کمک کند؟
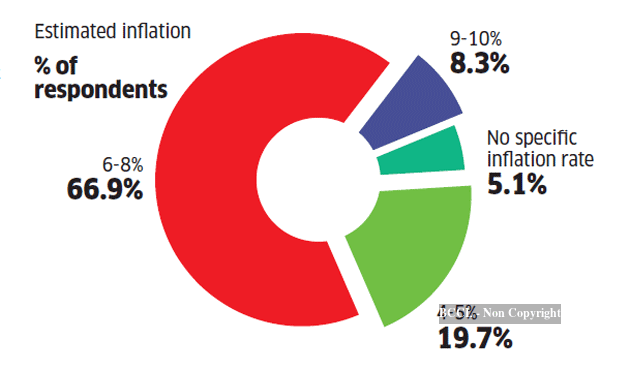
گرفتن فرضیات درست شروع یک SIP یا یافتن سرمایه گذاری مناسب فقط یک کار نیمی از کار است. شما همچنین باید بدانید که یک هدف چقدر هزینه خواهد داشت و چقدر نیاز به سرمایه گذاری برای آن دارید. هزینه فعلی هدف مالی خود را در نظر بگیرید و با در نظر گرفتن نرخ تورم احتمالی در سالهای مداخله ، ارزش آینده آن را تخمین بزنید. هر هزینه مرتبط با هدف نرخ تورم متفاوتی خواهد داشت زیرا افزایش قیمت کالاها و خدمات یکنواخت نیست. بنابراین ، در حالی که قیمت خانه ممکن است 3-4 ٪ در سال افزایش یابد ، ممکن است هزینه آموزش عالی با سرعت 8-10 ٪ یا بالاتر افزایش یابد. Bajpai ادعا می کند: "برآورد تورم شما باید براساس هدفی باشد که شما هدف قرار می دهید."حتی اگر نمی توانید برای هر هدف به یک تخمین دقیق برسید ، بهتر است اگر در برآورد تورم خود کمی پرخاشگر باشید. ساختمان با نرخ تورم 4 ٪ برای 15-20 سال آینده بسیار محافظه کارانه است. دو سوم از پاسخ دهندگان نظرسنجی ما برای هزینه های هدف خود نرخ تورم بین 6-8 ٪ را تخمین می زنند.
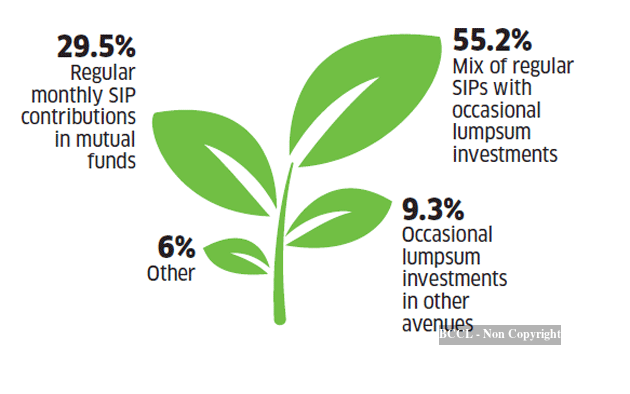
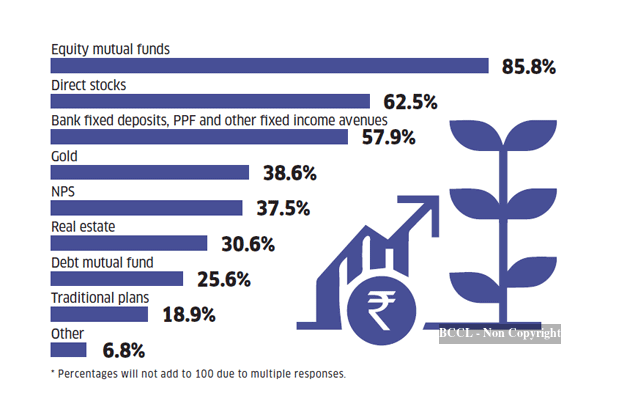
صندوق های سهام رایج ترین ابزار برای اهداف بلند مدت است که برای اهداف بلند مدت خود در کدام یک از این گزینه ها سرمایه گذاری کرده اید؟
تخمین های هدف باید در تورم چه میزان تورم را در هنگام محاسبه هدف در نظر گرفته اید؟
هنگامی که در یک برآورد تورم معقول عامل هستید ، می توانید تعداد دقیقی را برای هزینه مورد نیاز قرار دهید. اکنون شما همچنین باید به مبلغی که نیاز دارید به طور مرتب به سمت اهداف برسید. برای این کار باید تخمین بزنید که چه بازدهی را که انتظار دارید از سرمایه گذاری های خود تولید کنید. این تابعی از ترکیب دارایی شما خواهد بود. در اینجا ، بهتر است از طرف محافظه کار خطا کنید. اما بسیاری در اینجا اشتباه می کنند. انتظارات بازگشت نیز باید منطقی باشد که انتظارات برگشتی برای رسیدن به اهداف بلند مدت تعیین کرده اید؟

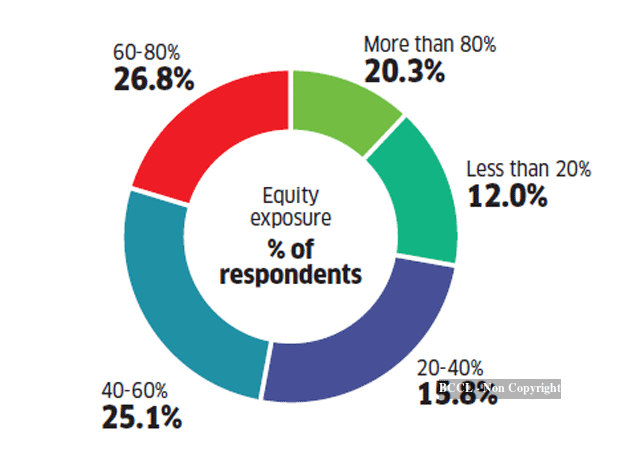
تقریبا 30 ٪ از پاسخ دهندگان که در معرض حقوق صاحبان سهام کمتر از 40 ٪ قرار دارند ، انتظار دارند بیش از 11 ٪ بازده کسب کنند. و 40 ٪ از افراد با قرار گرفتن در معرض حقوق صاحبان سهام کمتر از 60 ٪ بازده بیش از 13 ٪ را هدف قرار می دهند. این انتظارات بسیار بلندپروازانه است و احتمالاً این افراد با کمبودهای قابل توجهی در اجزای هدف خود به پایان می رسند.
همه به تخصیص سهام بالا احتیاج ندارند. در حقیقت ، بسیاری از سرمایه گذاران می توانند حتی با قرار گرفتن در معرض سهام عدالت ، به اهداف خود برسند. اما بازده مورد انتظار از نمونه کارها باید منعکس کننده تخصیص دارایی انتخاب شده باشد. شما نمی توانید انتظارات بازده بالایی را از یک سبد محافظه کار داشته باشید. باجپای می گوید: "انتظارات بازگشت را واقع بینانه برای جلوگیری از خیره شدن به کسری بعداً."همچنین ، عامل مالیات در زمان برداشت. آیا تخصیص دارایی را که برنامه ریزی کرده اید نادیده نگیرید ، آیا طبق مشخصات ریسک خود به تخصیص دارایی از پیش تعریف شده پایبند هستید؟
تجدید نظر در انتظارات بازده پایین تر ممکن است تقاضای بیشتری را به سمت هدف داشته باشد ، اما این همان چیزی است که شما را به ارزش هدف نزدیک می کند. حتی کسانی که دارای اوراق بهادار سنگین هستند ، باید در انتظارات بازگشت خود کمی متوسط باشند. فقط 20 ٪ از پاسخ دهندگان بیش از 80 ٪ از سهام عدالت دارند. از این تعداد ، حدود 13 ٪ انتظار دارند که اوراق بهادار خود بیش از 15 ٪ بازده را در طولانی مدت تولید کنند. این باید برای جلوگیری از غافلگیری ها بعداً مورد استفاده قرار گیرد. بازده 18-24 ماه گذشته را به آینده استخراج نکنید. جوشی اظهار داشت: این یک ناهنجاری بود ، نه یک هنجار. انتظار می رود که یک سبد سهام با ارزش ، 11-12 ٪ بازده را طی 15-20 سال تولید کند. یک نمونه کارها متعادل می تواند حدود 9-10 ٪ بازده داشته باشد. اما کسانی که به سمت درآمد ثابت تکیه می کنند نباید بیش از 7-8 ٪ انتظار داشته باشند.
قرار گرفتن در معرض سهام بالا برای اهداف بلند مدت مناسب است که میزان قرار گرفتن در معرض سهام شما برای اهداف بلند مدت چقدر است؟
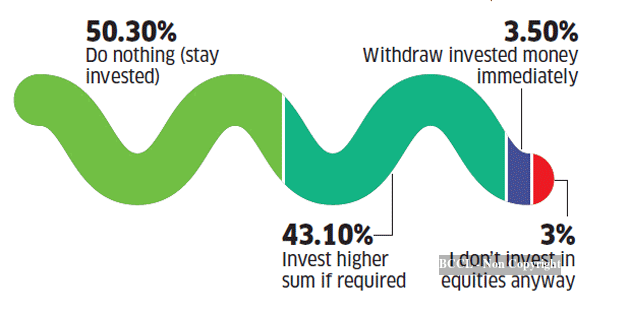
چه می شود اگر کوتاه شوید ، بنابراین تمام جبهه های برنامه ریزی هدف خود را تضمین کرده اید. اما به هدف نزدیکتر ، اگر متوجه شوید که هنوز از هدف خود کوتاه می آیید ، چه می کنید؟بورس سهام می تواند 2-3 سال قبل از تاریخ هدف شما یک سقوط ناگهانی بگذارد و یک تکه از جسد انباشته شما خارج شود. کاری که در این شرایط انجام می دهید بسیار مهم است. بهترین گزینه انجام هیچ کاری نیست. بله درست است. جوشی تأکید می کند: "دو سه سال معمولاً زمان کافی برای بازیابی و بازیابی زمین از دست رفته است."نیمی از پاسخ دهندگان نظرسنجی ما حاکی از تمایل آنها برای ماندن هستند.
با اقدامات آماده باشید اگر جسد شما کوتاه شود ، اگر هدف از 12-18 ماه فاصله داشته باشد ، چه کاری انجام می دهید؟
43 ٪ دیگر اعلام کرده اند که حتی در صورت لزوم برای استفاده از ارزیابی های پایین تر ، سرمایه گذاری بیشتری را در نظر می گیرند. اما این می تواند هر دو روش را انجام دهد. این می تواند به شما کمک کند واحدهای بیشتری را با قیمت های پایین قفل کنید که به طور بالقوه می تواند در هنگام رسیدن به هدف ، یک قسمت نهایی بالاتر را به شما واگذار کند. اما اگر بازار در روزهای پایانی شاهد چرخش نباشد ، می تواند جسد شما را آسیب پذیر کند. در حالت ایده آل ، شما باید 2-3 سال قبل از تاریخ هدف از سهام عدالت به بدهی شروع کنید. این کار را با یک کار انجام ندهید ، اما یک برنامه انتقال سیستماتیک (STP) را از صندوق های سهام به یک طرح بدهی برای دوره باقی مانده شروع کنید. اگر بازارها بی ثبات باشند ، اگر بازارهای سهام بیش از 20 ٪ حدود 2-3 سال قبل از هدف مخزن باشند ، واکنش منفی نشان نمی دهند؟
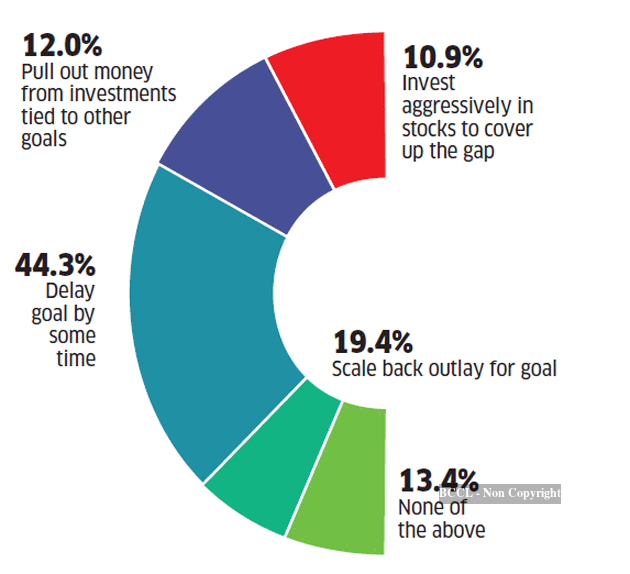
اگر فقط 12-18 ماه قبل از تاریخ هدف کمبود ببینید ، چه می کنید؟11 ٪ پاسخ دهندگان در این نظرسنجی می گویند که آنها سرمایه گذاری تهاجمی در سهام برای امتحان کردن و ایجاد شکاف دارند. این یک نه سخت است. اکنون زمان پرماجرا نیست. سهام می تواند در چنین بازه زمانی کوتاه بسیار بی ثبات باشد. اکثریت (44 ٪) نشان می دهند که آنها هدف را به تعویق می اندازند. این کار می تواند در صورت اهداف قابل مذاکره مانند خرید خانه ، ماشین یا حتی تعطیلات برنامه ریزی شده انجام شود. اما اهداف مهم مانند مطالعات عالی بچه ها قابل تعویق نیست. در چنین شرایطی ، 12 ٪ نشان می دهند که آنها از برخی اهداف دیگر پول می گیرند. اگر پول از اهداف غیر ضروری قیف شود ، این خوب است. اما گرفتن وجوه از هدف مهم دیگر نیست. وسوسه ممکن است برای پر کردن شکاف در قسمت بازنشستگی شما فرو رود. این باید آخرین راه حل باشد. درعوض ، در صورت وجود ، ارزش قفل کردن در بیمه نامه های سنتی یا سایر سرمایه گذاری های بدون استفاده را در نظر بگیرید. اگر سرمایه گذاری نقدینگی امکان پذیر نیست ، تصمیم به انتخاب وام آموزشی با کودک به عنوان یک وام گیرنده در نظر بگیرید. شاه پیشنهاد می کند: "به جای تأمین بودجه کل هزینه های تحصیلات عالی ، وام آموزشی را برای پوشش هرگونه کمبود احتمالی در جسد مورد نیاز بگیرید."نزدیک به 20 ٪ افراد می گویند که تمایل دارند که از این هدف حمایت کنند. این کار دوباره برای اهداف غیرقانونی مانند خرید ماشین یا خانه قابل انجام است.
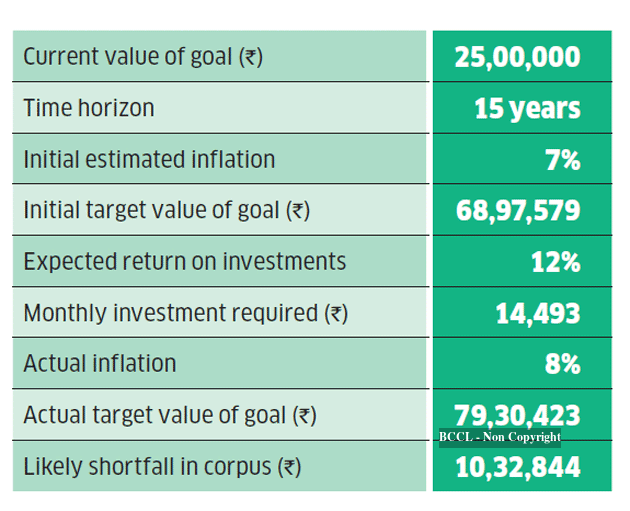
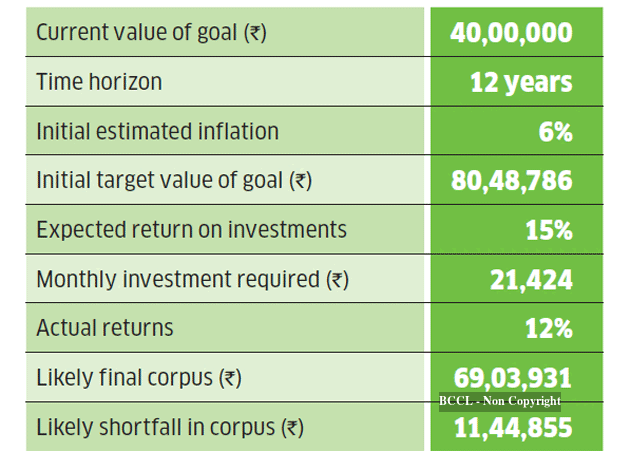
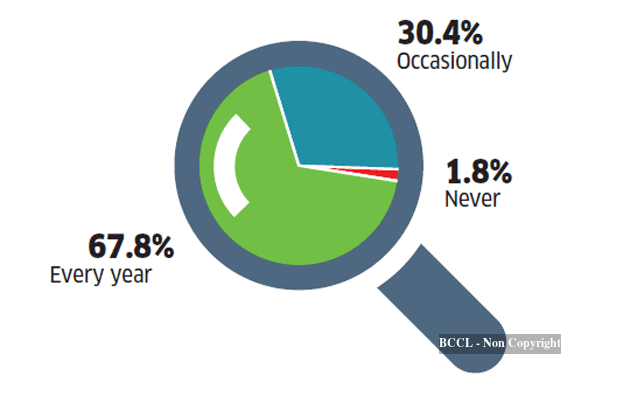
تصحیح منظم دوره در میان سفر شما ، ممکن است برخی از متغیرها از هم جدا شوند. سرمایه گذاری های موجود ممکن است بازده مورد انتظار را بدست نیاورد. یا بالاتر از تورم مورد انتظار ممکن است محاسبات شما را ناراحت کند. برای جلوگیری از گرفتن گارد نزدیک به هدف ، باید مرتباً پیشرفت را پیگیری کنید. حتی 1 ٪ بالاتر از نرخ تورم تخمین زده شده می تواند یونجه ریاضی شما را ارسال کند. در 7 ٪ تورم اولیه تخمین زده شده ، هزینه MBA فرزند شما از 25 لک امروز به 69 لک در 15 سال افزایش می یابد. با فرض 12 ٪ بازده می توانید این مبلغ را با SIP ماهانه در حدود 13،671 روپیه ذخیره کنید. اما اگر افزایش هزینه سالانه 8 ٪ را لمس کند ، احتمالاً با یک لک پرشور 10 روپیه کم می شود. پنج سال قبل از هدف ، برای پوشش کمبود باید به 28،562 روپیه بپردازید. به همین دلیل ضروری است که تعداد آنها را به صورت دوره ای مرور کنید - حداقل هر دو سال یک بار. در صورت عدم کار فرض ، "تصحیح دوره منظم برای وصل کردن شکاف های نوظهور و اهداف مجدداً مورد نیاز است."دو سوم از پاسخ دهندگان در نظرسنجی ما می گویند که آنها سالانه اهداف هدف را ارزیابی می کنند. دیگران گاهی اوقات ریاضیات را مرور می کنند.
اگر متغیرها از هم جدا شوند ، اگر تورم بالاتر از حد انتظار باشد ، می تواند اشتباه شود
تجدید نظر در مورد هدف ریاضی به طور مرتب می تواند به جلوگیری از شوک ها کمک کند ، بعداً چند بار مجدداً هدف هدف هدف را ارزیابی می کنید؟
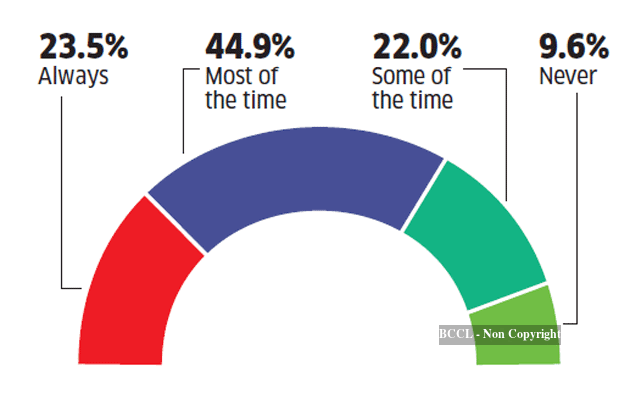
این باید همراه با یک تمرین معمولی تعادل دارایی باشد. با گذشت سالها ، تخصیص دارایی شما می تواند با آب و هوا و جریان بازارهای سرمایه روبرو شود. داشتن در معرض دید در هر دو انتهای - حقوق صاحبان سهام یا درآمد ثابت - می تواند هدف شما را به روش آسیب برساند. شما باید در فواصل منظم مخلوط را در منطقه راحتی خود برگردانید. Bajpai احساس می کند که با نزدیک شدن به اهداف ، نظم و انضباط تخصیص دارایی بسیار مهم تر می شود. وی گفت: "شما ممکن است در سالهای اولیه تخصیص دارایی را به صورت پراکنده تنظیم کنید. اما هنگامی که نمونه کارها شما فراتر از یک اندازه خاص رشد می کند و به اهداف شما نزدیک می شود ، فرکانس باید افزایش یابد. "بیشتر کارشناسان این موضوع را به عنوان یک تمرین سالانه پیشنهاد می کنند. بیش از 23 ٪ از پاسخ دهندگان نظرسنجی همیشه به تخصیص دارایی تعیین شده خود پایبند هستند در حالی که 45 ٪ دیگر بیشتر اوقات به آن می چسبند. فقط 22 ٪ وضع موجود را در بعضی اوقات حفظ می کنند در حالی که 10 ٪ به هیچ وجه با تخصیص دارایی زحمت نمی کشند. آگراوال اظهار داشت: "برنامه ریزی برای اهداف شبیه به رژیم غذایی است. اگر پیگیری نکنید ، نتایج مطلوب را مشاهده نخواهید کرد. "
تعداد بسیار کمی از کمک های حرفه ای می خواهید آیا احساس می کنید نیاز به مشاور مشاور مالی دارید؟
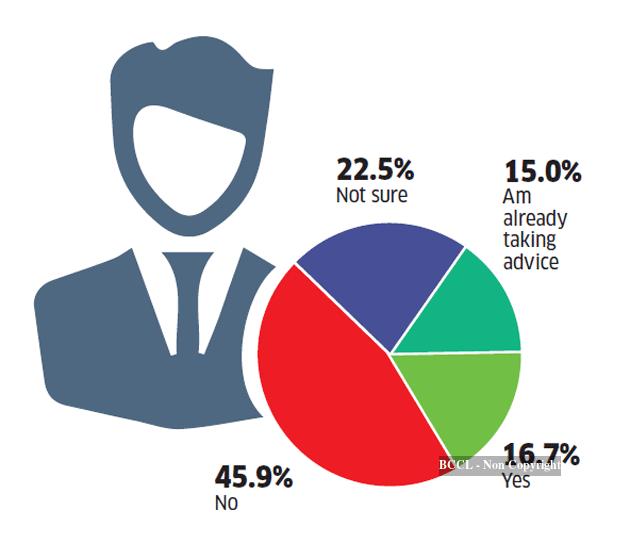
سرانجام ، اگر علیرغم استراتژیک دقیق ، شما در مورد دستیابی به اهداف خود مبهم هستید ، برای کمک به خارجی باز باشید. بیش از یکی از چهار پاسخ دهنده نظرسنجی یا از دستیابی به اهداف مطمئن نیستند یا احساس می کنند ممکن است از دست ندهند. با این حال ، 25 ٪ از آنها احساس می کنند که برای مرتب کردن آشفتگی نیازی به مشاور مالی ندارند. 36 ٪ دیگر از مشاوره مطمئن نیستند. یک مشاور مالی خوب به سفارش به رویکرد سرمایه گذاری شما کمک می کند. ما امیدواریم با توصیه درست ، شما به اهداف مالی خود برسید.
داستان های ET Prime را از دست ندهید! دوز روزانه به روزرسانی های تجاری خود را در WhatsApp دریافت کنید. اینجا کلیک کنید!
فارکس وکسب درامد...
ما را در سایت فارکس وکسب درامد دنبال می کنید
برچسب :
نویسنده : آرش اصل زاد
بازدید : <-PostHit->
خبرنامه
